
 Lesedauer: 6 Min.
Der Umsatz-Multiple ist der schnellste Weg, den Wert eines Unternehmens grob einzuschätzen: Sie multiplizieren den durchschnittlichen Umsatz mit einem Faktor, der sich aus den Verkaufspreisen vergleichbarer Firmen ableitet. Die Faktoren unterscheiden sich stark nach Branche und Unternehmensgröße. Diese Seite zeigt die Richtwerte in einer Tabelle und rechnet ein Beispiel durch. Wie das Multiplikatorverfahren insgesamt funktioniert und wann der Gewinn-Multiple (EBIT) besser passt, steht im Beitrag zur Unternehmensbewertung mit Multiples. Für ergebnisorientierte Bewertungen zeigt die Seite außerdem die EBITDA-Multiples nach Branche und Unternehmensgröße (Stand Q3 2026).
Das Wichtigste in Kürze
- Definition: Der Umsatz-Multiple gibt an, das Wievielfache des Umsatzes Käufer für vergleichbare Unternehmen einer Branche zahlen.
- Rechnung: Umsatz × Branchen-Multiple = grober Unternehmenswert, zum Beispiel 400.000 € × 1,1 = 440.000 €.
- Richtwerte: Je nach Branche und Mitarbeiterzahl liegen die Multiples in der Tabelle zwischen 0,3 (Handwerk, Bau) und 1,6 (Software, Produktion).
- Grenzen: Das Ergebnis ist ein Orientierungswert. Weicht die Umsatzrendite stark vom Branchenschnitt ab, ist der Gewinn-Multiple (EBIT) die bessere Wahl.
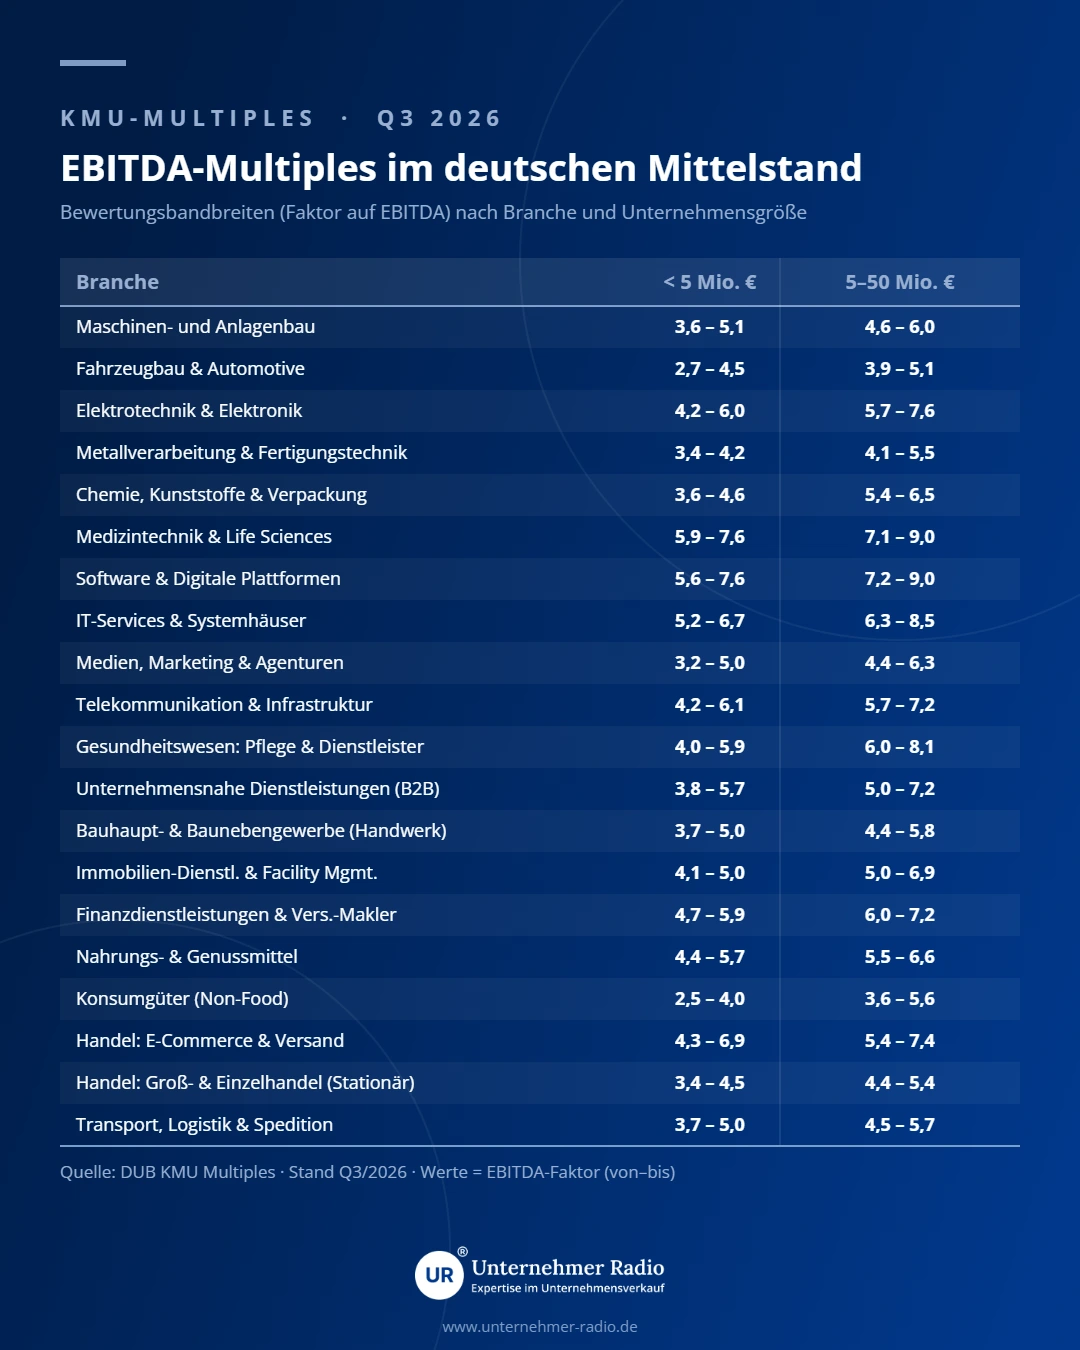
- EBITDA-Multiple: Für Käufer zählt vor allem der Gewinn. Die Tabelle zeigt EBITDA-Multiples von 2,5 bis 9,0 nach Branche und Unternehmensgröße (Stand Q3 2026).
Was ist ein Umsatz-Multiple?
Der Umsatz-Multiple ist eine Kennzahl der Marktwertmethode. Er gibt an, das Wievielfache des Jahresumsatzes Käufer für vergleichbare Unternehmen einer Branche gezahlt haben. Der Unternehmenswert ergibt sich aus: Umsatz × Multiple. Das Verfahren ist einfach, weil die Umsätze betriebsintern vorliegen, liefert aber nur einen Orientierungswert. Wie Multiples allgemein ermittelt werden, erklärt der Beitrag zur Multiples-Methode.

Wie wird das Umsatz-Multiplikationsverfahren angewendet?
Der ermittelte durchschnittliche Umsatz wird in einem finalen Rechenschritt mit dem multiplen Faktor der jeweiligen Branche multipliziert. Unter der Internetadresse www.nimbo.net finden Sie Umsatz-Multiples zu ausgesuchten Branchen entsprechend der nachstehenden Tabelle.
Umsatzmultiplikatoren nach Branchen und Unternehmensgröße
| Branche | Umsatz-Multiple 2-5 Mitarbeiter | Umsatz-Multiple 6-25 Mitarbeiter | Umsatz-Multiple 26-99 Mitarbeiter |
| Software/ IT Dienstleistungen | 1,1 | 1,6 | 1,5 |
| Produzierende Industrie | 0,8 | 1,1 | 1,6 |
| Dienstleistungen | 0,9 | 1,2 | 1,2 |
| Gastronomie | 0,7 | 1 | 1 |
| Handel | 0,5 | 0,7 | 0,7 |
| Handwerk / Bau | 0,3 | 0,7 | 0,7 |
Stand: 03.07.2024
Beispiel: Der durchschnittliche Umsatz eines mittelständischen Unternehmens des produzierenden Gewerbes mit 20 Mitarbeitern beträgt 400.000 Euro. Mal genommen, mit dem entsprechenden Multiple von 1,1 (siehe Tabelle) ergibt sich nach dem Multiplikationsverfahren ein Unternehmenswert von 440.000 Euro.
EBITDA-Multiples nach Branche und Unternehmensgröße (Q3 2026)
Der EBITDA-Multiple bezieht den Kaufpreis auf das operative Ergebnis vor Zinsen, Steuern und Abschreibungen. Er ist für Käufer meist aussagekräftiger als der Umsatz-Multiple, weil er berücksichtigt, wie profitabel ein Unternehmen ist. Die Tabelle zeigt die Bewertungsbandbreiten im deutschen Mittelstand nach Branche und Unternehmensgröße.
| Branche | Unter 5 Mio. € | 5 bis 50 Mio. € |
|---|---|---|
| Maschinen- und Anlagenbau | 3,6 bis 5,1 | 4,6 bis 6,0 |
| Fahrzeugbau & Automotive | 2,7 bis 4,5 | 3,9 bis 5,1 |
| Elektrotechnik & Elektronik | 4,2 bis 6,0 | 5,7 bis 7,6 |
| Metallverarbeitung & Fertigungstechnik | 3,4 bis 4,2 | 4,1 bis 5,5 |
| Chemie, Kunststoffe & Verpackung | 3,6 bis 4,6 | 5,4 bis 6,5 |
| Medizintechnik & Life Sciences | 5,9 bis 7,6 | 7,1 bis 9,0 |
| Software & Digitale Plattformen | 5,6 bis 7,6 | 7,2 bis 9,0 |
| IT-Services & Systemhäuser | 5,2 bis 6,7 | 6,3 bis 8,5 |
| Medien, Marketing & Agenturen | 3,2 bis 5,0 | 4,4 bis 6,3 |
| Telekommunikation & Infrastruktur | 4,2 bis 6,1 | 5,7 bis 7,2 |
| Gesundheitswesen: Pflege & Dienstleister | 4,0 bis 5,9 | 6,0 bis 8,1 |
| Unternehmensnahe Dienstleistungen (B2B) | 3,8 bis 5,7 | 5,0 bis 7,2 |
| Bauhaupt- & Baunebengewerbe (Handwerk) | 3,7 bis 5,0 | 4,4 bis 5,8 |
| Immobilien-Dienstl. & Facility Mgmt. | 4,1 bis 5,0 | 5,0 bis 6,9 |
| Finanzdienstleistungen & Vers.-Makler | 4,7 bis 5,9 | 6,0 bis 7,2 |
| Nahrungs- & Genussmittel | 4,4 bis 5,7 | 5,5 bis 6,6 |
| Konsumgüter (Non-Food) | 2,5 bis 4,0 | 3,6 bis 5,6 |
| Handel: E-Commerce & Versand | 4,3 bis 6,9 | 5,4 bis 7,4 |
| Handel: Groß- & Einzelhandel (Stationär) | 3,4 bis 4,5 | 4,4 bis 5,4 |
| Transport, Logistik & Spedition | 3,7 bis 5,0 | 4,5 bis 5,7 |
Stand: Q3/2026. Werte = EBITDA-Faktor (von bis).
Beispiel: Ein Maschinenbauer der Größenklasse 5 bis 50 Mio. € erzielt ein EBITDA von 1,2 Mio. €. Mit der Bandbreite 4,6 bis 6,0 ergibt sich ein Gesamtunternehmenswert von rund 5,5 bis 7,2 Mio. €, von dem noch die Finanzschulden abgezogen werden.
Die Spannen sind Orientierungswerte. Wo ein Unternehmen innerhalb der Spanne liegt, hängt unter anderem von Wachstum, Ertragsstabilität, Kundenstruktur und der Abhängigkeit vom Inhaber ab.
Was zeichnet das Umsatz-Multiplikationsverfahren aus?
Das Umsatz-Multiplikationsverfahren eignet sich besonders, wenn es um eine einfache überschlägliche Bewertung von Unternehmen geht. Da die maßgeblichen Kennzahlen und Unternehmensdaten zumeist betriebsintern vorliegen, lässt sich das Multiplikationsverfahren in aller Regel auch ohne externe Unterstützung realisieren.
Allerdings darf nicht verkannt werden, dass es sich im Ergebnis um eine wenig präzise, ungefähre Wertangabe und damit genau genommen lediglich um einen Orientierungs- bzw. Annäherungswert handelt. Das bedeutet allerdings nicht, dass die Rechengrößen für das Multiplikatorenverfahren
„Pi mal Daumen“ angesetzt werden sollten. Denn auch hier gilt: Je ungenauer die Parameter eingesetzt werden, umso weniger aussagekräftig ist das Ergebnis. Wer allerdings statt eines vorläufigen Objektwertes einen präziseren Wert benötigt, kommt letztendlich nicht umhin, ein substanziell fundierteres Verfahren wie etwa nach der Substanzwert-, Discount Cashflow- oder der Ertragswertmethode zu wählen.
15-seitiger Bewertungsreport – kostenlos
Wissen Sie, wie viel Ihr Unternehmen wert ist?
Jetzt ohne Risiko in wenigen Minuten herausfinden.
Faktoren, die Umsatz KMU Multiples beeinflussen
Die Multiples-Methode ist ein zentrales Instrument in der Unternehmensbewertung, insbesondere bei der Einschätzung des Unternehmenswertes von kleinen und mittleren Unternehmen (KMU). Verschiedene Faktoren beeinflussen den Umsatz-Multiple, der als wichtige Kennzahl dient, um den Firmenwert zu bestimmen. Zu den entscheidenden Einflüssen zählen unter anderem die Branchenzugehörigkeit, das allgemeine Marktumfeld und die Größe des Unternehmens.
Ein wesentlicher Faktor ist die Ertragskraft, die mit der EBIT Multiple Methode oder der EBITDA Multiple Methode ermittelt wird. Dabei wird der Gewinn vor Zinsen und Steuern (EBIT) herangezogen, um den Marktwert des Unternehmens zu schätzen. Unternehmen mit stabilen Gewinnen und hohem Wachstumspotenzial erzielen in der Regel höhere Multiples.
Die Daten, die über Marktplätze wie der Deutschen Unternehmerbörse zugänglich sind, liefern wichtige Hinweise auf branchenübliche Multiples. Der Umsatz Multiplikator für den Umsatz kann je nach Branche erheblich variieren. So weisen innovative Technologiefirmen oft höhere Multiples auf als beispielsweise Betriebe im Einzelhandel oder Handwerk, da sie ein höheres Zukunftspotenzial haben.
Neben den finanziellen Kennzahlen spielen auch qualitative Aspekte eine Rolle, wie die Marktstellung, das Managementteam oder das Kundenportfolio des Unternehmens. Ein weiterer Hinweis auf den Multiplikator ist das Marktumfeld – in Zeiten wirtschaftlicher Unsicherheiten tendieren die Multiples eher nach unten, während in Boomphasen der Firmenwert steigt.
Zusammengefasst wird der Umsatz-Multiple durch eine Kombination aus internen Faktoren des Unternehmens und externen Marktbedingungen beeinflusst, die in die Schätzung des Unternehmenswertes einfließen.
Vor- und Nachteile des Multiplikationsverfahrens
- Vorteile: Die Multiples-Methode ist einfach anzuwenden. Das gilt gleichermaßen für die Gewinn- und Umsatzmultiplikatoren. Denn sie erfordert nur wenige Daten und ermöglicht so eine schnelle, unkomplizierte Einschätzung. Die Rechenschritte sind transparent und nachvollziehbar und vermitteln einen ersten Eindruck vom Wert des Unternehmens.
- Nachteile: Die Ergebnisse sind relativ unpräzise und können lediglich als grobe Schätzung dienen.
Wählen Sie jetzt Ihren passenden Käufer
Jetzt Kandidaten auswählenDr. Rainer Ammon
Unternehmenswert-Experte
Schlussfolgerung
Zusammenfassend lässt sich feststellen, dass das Multiplikatorverfahren eine nützliche Methode zur schnellen und unkomplizierten Einschätzung des Unternehmenswertes ist, insbesondere für kleine und mittlere Unternehmen (KMU). Mithilfe von z.B. EBIT- und Umsatz-Multiples können Unternehmer eine erste Orientierung erhalten, um den Wert ihres Unternehmens im Vergleich zu Vergleichsunternehmen aus derselben Branche zu bewerten.
Trotz seiner Einfachheit und Transparenz, die es zu einem beliebten Werkzeug macht, liefert das Multiplikatorverfahren lediglich grobe Schätzungen. Daher ist es wichtig, die ermittelten Werte nicht isoliert zu betrachten. Für eine detailliertere Unternehmensbewertung, insbesondere bei wichtigen finanziellen Entscheidungen oder einem bevorstehenden Unternehmensverkauf, sollten weitergehende Methoden wie die Ertragswertmethode oder das Discounted-Cashflow-Verfahren in Betracht gezogen werden.
Häufig gestellte Fragen
Über den Autor