 Lesedauer: 24 Min.
Wer seine GmbH verkaufen will, verkauft in aller Regel seine Geschäftsanteile (Share Deal). Das ist unkomplizierter als bei Personengesellschaften, braucht aber einen Notar, oft die Zustimmung der Mitgesellschafter und eine saubere steuerliche Planung. Der Artikel zeigt den Ablauf in zehn Schritten und erklärt Form, Preis, Käufersuche und Steuern.
Das Wichtigste in Kürze
- Ablauf: Ein GmbH-Verkauf läuft in zehn Schritten von der Strategie bis zum Closing und dauert meist sechs bis zwölf Monate.
- Form und Zustimmung: Die Abtretung von GmbH-Anteilen braucht einen notariellen Vertrag (§ 15 Abs. 3 GmbHG). Der Gesellschaftsvertrag kann Vorkaufsrechte oder die Zustimmung der Mitgesellschafter verlangen.
- Preis: Der Kaufpreis folgt aus dem Unternehmenswert, aber auch aus Angebot und Nachfrage. Mehrere Interessenten stärken Ihre Verhandlungsposition.
- Käufer: Suchen Sie von innen nach außen: erst Mitgesellschafter, Mitarbeiter und Netzwerk, dann Unternehmensbörsen und M&A-Spezialisten.
- Steuern: Bei einer Beteiligung von mindestens 1 % in den letzten fünf Jahren gilt das Teileinkünfteverfahren (60 % steuerpflichtig), darunter die Abgeltungsteuer. Mehr zu den Steuern beim Verkauf.
Um den Verkauf von GmbH-Anteilen erfolgreich zu gestalten, braucht es rechtliche und steuerliche Expertise. Die folgenden Abschnitte zeigen, worauf es ankommt.
GmbH verkaufen: Der Ablauf in 10 Schritten
Ein GmbH-Verkauf verläuft in der Regel in zehn Schritten. Von der ersten Entscheidung bis zum Abschluss vergehen meist sechs bis zwölf Monate, je nachdem, wie gut der Verkauf vorbereitet ist.
1. Strategie festlegen
Am Anfang steht die Entscheidung, ob und an wen Sie verkaufen. Sie legen fest, ob Sie Ihre Anteile verkaufen (Share Deal) oder einzelne Wirtschaftsgüter der Gesellschaft (Asset Deal), ob die Nachfolge intern oder extern erfolgt und bis wann der Verkauf abgeschlossen sein soll. Eine klare Exit-Strategie verhindert, dass Sie später unter Zeitdruck entscheiden.
2. Verkauf vorbereiten
Informieren Sie die Mitgesellschafter früh und prüfen Sie den Gesellschaftsvertrag auf Vorkaufsrechte und Zustimmungspflichten. Bei mehreren Gesellschaftern sollte klar sein, wer für alle verhandeln darf. Stellen Sie die Unterlagen zusammen, bestimmen Sie das Verkaufsteam und erstellen Sie Teaser und Exposé: Für Käufer ist das Exposé die wichtigste Informationsquelle, für Sie eine Art Werbebrief. Wie früh Sie beginnen müssen, hängt vom Käufer ab. Verkaufen Sie an einen Mitgesellschafter, der die Zahlen kennt, genügt oft eine kurze Vorbereitung. Bei externen Käufern sollten Sie Monate oder sogar Jahre einplanen.
3. Unternehmenswert ermitteln
Der Unternehmenswert ist die Grundlage für den Kaufpreisrahmen. Gängig sind das Ertragswertverfahren und das DCF-Verfahren. Wie eine Bewertung aussieht, zeigt die Unternehmensbewertung an einem Beispiel. Eine erste Orientierung gibt der Unternehmenswertrechner.
4. Käufer ansprechen
Sie entscheiden, ob Sie im Bieterverfahren mit mehreren Interessenten oder exklusiv mit einem Käufer verhandeln. Mögliche Käufer erfassen Sie in einer Long-List und grenzen sie dann auf eine Short-List ein. Vor der Weitergabe sensibler Daten unterzeichnen die Interessenten eine Vertraulichkeitsvereinbarung.
5. Due Diligence durchlaufen
Der Käufer prüft Finanzen, Recht und Steuern des Unternehmens. Sie stellen die Unterlagen in einem geschützten Datenraum bereit. Wie gründlich Sie sich darauf vorbereiten, entscheidet oft über den Kaufpreis. Mehr dazu im Beitrag zur Due Diligence.
Due Diligence Checkliste
Der rote Faden für eine erfolgreiche Prüfung im Transaktionsprozess.
6. Konditionen verhandeln
Die wesentlichen Punkte halten die Parteien meist in einer Absichtserklärung fest, dem Letter of Intent. Danach folgen die Verhandlungen über Preis, Garantien und Haftung. Wer sich gut aufstellt, verhandelt besser: Tipps finden Sie unter Verhandlungsvorbereitung.
7. Kaufvertrag unterzeichnen (Signing)
Die Abtretung von GmbH-Geschäftsanteilen muss notariell beurkundet werden. Mit der Unterschrift unter den Unternehmenskaufvertrag werden beide Seiten gebunden. Besonders streitanfällig sind Haftung und Garantien.
Muster Unternehmenskaufvertrag
Ein vollständiger, exemplarischer Vertragsentwurf zum kostenlosen Download.
8. Verkauf vollziehen (Closing)
Beim Closing zahlt der Käufer den Kaufpreis und die Anteile gehen über. Der Notar reicht die geänderte Gesellschafterliste beim Handelsregister ein; erst mit ihr gilt der Käufer gegenüber der Gesellschaft als Gesellschafter.
9. Übergang gestalten
Oft bleibt der bisherige Eigentümer für eine Übergangszeit an Bord und unterstützt bei der Einbindung in die Organisation des Käufers. Was dabei gilt, regelt der Kaufvertrag.
10. Steuern optimieren
Bei Anteilen im Privatvermögen mit mindestens 1 % Beteiligung gilt das Teileinkünfteverfahren: 60 % des Gewinns werden besteuert. Dazu kommt ein kleiner Freibetrag nach § 17 Abs. 3 EStG. Alles Weitere steht unter GmbH-Steuern. Ist die Gesellschaft überschuldet oder zahlungsunfähig, gelten Sonderregeln, die der Beitrag zur insolventen GmbH, zum Verkauf vor Insolvenzeröffnung und zu den besonderen Verkaufssituationen erklärt.
Verkauf der GmbH-Anteile: Form und Zustimmung
Wenn GmbH-Anteile verkauft werden, spricht man auch vom Verkauf von Firmenbeteiligungen. Als Käufer kommen die übrigen Gesellschafter infrage oder externe Interessenten.
Der Notar ist Pflicht
Die Abtretung von GmbH-Geschäftsanteilen setzt einen notariell beurkundeten Vertrag voraus (§ 15 Abs. 3 GmbHG). Die einfache Schriftform reicht nicht. Bei GbR, OHG und KG ist dagegen keine besondere Form nötig.
Zustimmung und Vorkaufsrechte
Grundsätzlich darf jeder Gesellschafter seine Anteile jederzeit verkaufen (§ 15 GmbHG). Der Gesellschaftsvertrag kann das aber einschränken. Häufig enthält er Vorkaufsrechte der Mitgesellschafter oder eine Vinkulierungsklausel, nach der die übrigen Gesellschafter dem Verkauf zustimmen müssen (§ 15 Abs. 5 GmbHG). Das soll verhindern, dass den anderen Gesellschaftern ein unerwünschter neuer Partner „vor die Nase gesetzt“ wird. Oft sind solche Klauseln an Fristen geknüpft und können den Verkauf deutlich verzögern. Prüfen Sie den Vertrag deshalb zuerst. Er kann auch vorschreiben, dass ein Rechtsanwalt hinzugezogen wird.
Verkauf an Mitgesellschafter, an Dritte oder nur ein Teil
Verkaufen Sie an einen Mitgesellschafter, werden Sie ausbezahlt: Die übrigen Gesellschafter zahlen den Kaufpreis und übernehmen die Anteile. Das erlaubt der Gesellschaftsvertrag meist ausdrücklich. Soll nur ein Teil eines Geschäftsanteils an einen Dritten gehen, muss der Anteil zuerst geteilt werden. Dafür ist ein Gesellschafterbeschluss nötig (§ 46 Nr. 4 GmbHG). Gute Gesellschaftsverträge regeln außerdem, was bei ungeplanten Übertragungen geschieht, etwa im Todesfall oder bei einer Privatinsolvenz, und ob Verpfändungen oder Beleihungen der Anteile zustimmungspflichtig sind.
Kaufpreis und Bewertung der Anteile
Im Preis liegt das größte Konfliktpotenzial. Der rechnerische Wert einer Beteiligung ist nur ein Indikator: Auch beim Verkauf von GmbH-Anteilen gilt, dass Angebot und Nachfrage den Preis bestimmen. Wert und erzielbarer Marktpreis lassen sich deshalb nicht einfach gleichsetzen.
Der Markt für GmbH-Anteile ist intransparent. Sie müssen Interessenten gewinnen, sich mit ihnen auf Bewertungsstandards einigen und die kaufpreisrelevanten Informationen bereitstellen. Nur die letzten beiden Jahresabschlüsse auszuhändigen, genügt dafür selten. Entwickeln Sie außerdem eine plausible eigene Preisvorstellung, die sich nicht in erster Linie an Ihrem Versorgungsbedarf nach dem Ausscheiden orientiert. Ob Sie den Preis früh im Gespräch nennen, sollten Sie im Einzelfall abwägen.
Für den Preis gelten die gleichen Kriterien wie beim Verkauf eines ganzen Unternehmens, etwa Multiples. Zu klären sind außerdem der Bilanzgewinn des laufenden Jahres, vorhandene Gewinnrücklagen und Gesellschafterdarlehen: Sollen sie vor der Übertragung ausgeschüttet oder getilgt werden? Wem der Gewinn des laufenden Jahres zusteht, hängt davon ab, wann über die Gewinnverwendung beschlossen wurde. Regeln Sie das im Gesellschafter- oder spätestens im Kaufvertrag. Wie beim Unternehmenskauf hilft ein vorbereiteter Kaufvertrag, in dem jeder Käufer den Umfang der Garantien und Gewährleistungen erkennt.
Für Preisfindung, Käufersuche und Ansprache lohnt sich ein M&A-Berater, denn der Anteilsverkauf ist für Verkäufer meist ein ungeübtes Einmalgeschäft. Das Honorar sollte weitgehend vom Erfolg abhängen. Voraussetzung für einen guten Preis ist in der Regel, dass mindestens zwei Interessenten gleichzeitig verhandeln.
Anteile unter Wert verkaufen
Zivilrechtlich ist der Kaufpreis frei verhandelbar. Bei einem Verkauf an Ehepartner oder Verwandte prüft das Finanzamt aber, ob der Preis ungefähr dem Marktpreis entspricht. Weicht er deutlich ab, kann eine gemischte Schenkung vorliegen, auf deren Unterschiedsbetrag Schenkungsteuer anfällt. Halten Sie die Preisfindung deshalb im Kaufvertrag fest oder lassen Sie sie vom Notar vermerken.
15-seitiger Bewertungsreport – kostenlos
Wissen Sie, wie viel Ihr Unternehmen wert ist?
Jetzt ohne Risiko in wenigen Minuten herausfinden.
GmbH Anteile verkaufen: Wie finde ich Käufer für meine GmbH-Beteiligung?
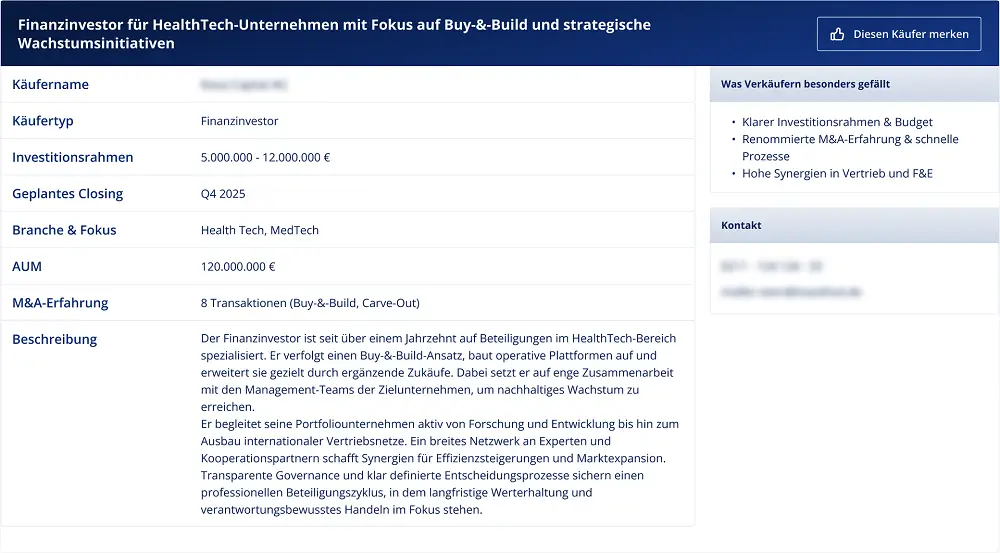
Gehen Sie von innen nach außen vor: Gibt es im Netzwerk, bei den anderen Inhabern, bei Lieferanten, Mitarbeitern oder Kunden Kandidaten, die zum Unternehmen passen? Wenn nicht, weiten Sie die Suche auf Unternehmensbörsen und M&A-Spezialisten aus, wo Sie Ihre Anteile online anbieten können.
Interessenten außerhalb Ihres Netzwerks können Sie auch direkt ansprechen und so Provisionen sparen. Das setzt Erfahrung mit Transaktionen und genug Zeit voraus. Fehlt beides, ist ein M&A-Profi die bessere Wahl.
Entscheiden Sie früh, ob Sie mehrere Interessenten gleichzeitig ansprechen oder einzeln und exklusiv verhandeln. Bedenken Sie, dass Sie schon in frühen Gesprächen betriebliche Interna preisgeben, und planen Sie Zeit für die Auswertung der Unterlagen ein.
Wählen Sie jetzt Ihren passenden Käufer
Jetzt Kandidaten auswählenDr. Rainer Ammon
Unternehmenswert-Experte
Steuerliche Aspekte beim Verkauf von GmbH-Anteilen
Der Gewinn aus dem Verkauf ist steuerpflichtig. Maßgeblich ist, wann das wirtschaftliche Eigentum an den Geschäftsanteilen auf den Käufer übergeht. Unerheblich ist dagegen, wann der Vertrag geschlossen oder der Kaufpreis gezahlt wurde.
Beteiligung unter 1 Prozent
Anteile im Privatvermögen mit weniger als 1 % Beteiligung gelten steuerlich als unwesentlich. Der Gewinn unterliegt der Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Beteiligung ab 1 Prozent
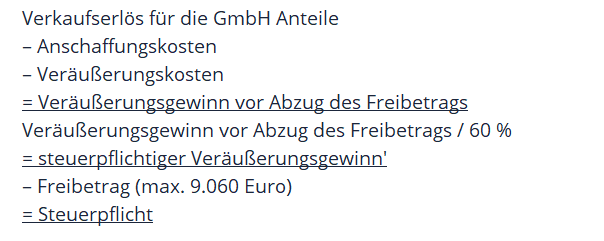
Hielten Sie innerhalb der letzten fünf Jahre mindestens 1 % der Anteile, gilt der Gewinn als Einkünfte aus Gewerbebetrieb (§ 17 EStG) und wird nach dem Teileinkünfteverfahren besteuert: 60 % des Gewinns unterliegen dem persönlichen Steuersatz, 40 % bleiben steuerfrei. Es genügt, wenn die Beteiligung nur zeitweise über 1 % lag, zum Beispiel bei geschenkten Anteilen, die Sie am selben Tag verkaufen. Gewerbesteuer fällt bei Anteilen im Privatvermögen nicht an.
Zusätzlich gewährt § 17 Abs. 3 EStG einen Freibetrag von bis zu 9.060 € für 100 % der Anteile, bei kleinerer Beteiligung anteilig. Er verringert sich um den Betrag, um den der Gewinn die anteilige Grenze von 36.100 € übersteigt. Im Teileinkünfteverfahren wird dafür der steuerpflichtige Teil von 60 % des Gewinns herangezogen, wie das Praxisbeispiel unten zeigt.
Der Gewinn ergibt sich aus dem Veräußerungspreis abzüglich Anschaffungskosten und Veräußerungskosten wie Notargebühren. Zu den Anschaffungskosten können auch nachträgliche Kosten gehören, etwa ein ausgefallenes Gesellschafterdarlehen.
Fünftelregelung und ermäßigter Steuersatz ab dem 55. Lebensjahr (§ 34 EStG) kommen beim Verkauf von Anteilen im Privatvermögen nach § 17 EStG nicht in Betracht, denn § 34 Abs. 2 Nr. 1 EStG nennt diese Gewinne nicht. Auch der Freibetrag von 45.000 € ab dem 55. Lebensjahr (§ 16 Abs. 4 EStG) betrifft nur Veräußerungen nach § 16 EStG, also ganze Betriebe, Teilbetriebe und 100-%-Beteiligungen im Betriebsvermögen. Wie diese Vergünstigungen funktionieren, erklärt der Beitrag zu Fünftelregelung, ermäßigtem Steuersatz und Freibetrag.
Praxisbeispiel: Besteuerung eines GmbH-Anteils
Nach fünfzehn Jahren als Gesellschafterin einer GmbH mit einer Beteiligung von 30 % möchte Frau Simon ihre GmbH Anteile verkaufen. Die Anschaffungskosten betrugen seinerzeit 12.500 Euro, heute ist der Anteil 40.000 Euro wert.
Da Frau Simon auch in den vergangenen fünf Jahren mit 30 % beteiligt war, wird ihr Gewinn nach § 17 Einkommensteuergesetz (EStG) versteuert.
Um die Steuerlast zu bestimmen, geht Frau Simon in drei Schritten vor:
1. Bestimmung des zu versteuernden Gewinns
40.000 Euro (Veräußerungswert)
– 12.500 Euro (Anschaffungskosten)
– 2.500 Euro („Veräußerungskosten“: Notargebühren)
25.000 Euro (Gewinn)
Ergebnis: Vom ausgewiesenen Veräußerungsgewinn sind nach dem Teileinkünfteverfahren 60 % = 15.000 Euro zu versteuern.
2. Bestimmung des Freibetrags (§ 17 Abs.3 EStG)
Die Obergrenze des allgemeinen Freibetrags beträgt 9.060 Euro für 100 % der Gesellschaftsanteile. Der Freibetrag von 9.060 Euro wird in voller Höhe jedoch nur dann gewährt, wenn der Veräußerungsgewinn aus der Veräußerung von 100 % der Anteile 36.100 Euro nicht übersteigt. Dies geschieht in mehreren Schritten:
Schritt 1: 30 % von 9.060 Euro = 2.718 Euro
Im Fall von Frau Simon entspricht ihre Beteiligung von 30 % einem Freibetrag von 2.718 Euro (30 % von 9.060 Euro).
Schritt 2: 30 % von 36.100 Euro = 10.830 Euro
Da der Veräußerungsgewinn der gesamten Anteile 36.100 Euro übersteigt, verringert sich der Freibetrag. Daher muss Frau Simon zuerst 30 % von 36.100 Euro errechnen. Das Ergebnis lautet 10.830 Euro.
Schritt 3: 15.000 Euro ./. 10.830 Euro = 4.170 Euro
Die Differenz zwischen 10.830 Euro und dem zu versteuernden Betrag von 15.000 Euro beträgt 4.170 Euro. Bei den 4.170 Euro handelt es sich um den Kürzungsbetrag.
3. Steuerpflichtiger Betrag:
Da der Kürzungsbetrag von 4.170 Euro ihren persönlichen Freibetrag in Höhe von 2.718 Euro übersteigt, kann Frau Simon keinen Freibetrag geltend machen. Sie muss den Betrag von 15.000 Euro (s.o.) in voller Höhe versteuern.
Beachte: Um das steuerliche Optimum beim Verkauf von Gesellschaftsanteilen zu erreichen, ist eine fachliche Beratung durch einen Steuerberater oder Wirtschaftsprüfer dringend zu empfehlen.
Um das steuerliche Optimum beim Verkauf zu erreichen, sollten Sie einen Steuerberater oder Wirtschaftsprüfer hinzuziehen, denn jeder Fall liegt anders. Wollen Sie die Anteile in der Familie weitergeben, lässt sich eine Betriebsübergabe oft steuerfrei gestalten.
Steuerrechner Unternehmensverkauf: Was bleibt vom Verkaufspreis?
Sonderfälle: Einziehung und Kapitalerhöhung
Unter bestimmten Voraussetzungen können GmbH-Anteile durch die Gesellschafterversammlung gekündigt oder eingezogen werden. Das setzt nicht unbedingt einen Streit unter den Gesellschaftern voraus. Klare Regeln zu Bewertung und Verfahren im Gesellschaftsvertrag dienen vor allem der Konfliktvermeidung.
Auch eine Kapitalerhöhung kann Ihre Beteiligung verändern. Wird sie nicht nach Quoten aufgeteilt oder von einem neuen Gesellschafter allein übernommen, sinkt Ihre Anteilsquote (Verwässerung), ohne dass ein Verkauf stattgefunden hat. Bei einer GmbH & Co. KG kann das steuerlich trotzdem wie ein Verkauf behandelt werden.
Häufige Fehler beim GmbH-Verkauf
Die meisten Verkäufe scheitern nicht am Markt, sondern an vermeidbaren Fehlern im Prozess. Diese sechs kommen am häufigsten vor. Die Fallen im Kaufvertrag selbst behandelt der Abschnitt „Problemfall“ weiter unten.
Zeitdruck
Wer unter Druck verkauft, macht Fehler bei der Vorbereitung und verhandelt aus der Defensive. Käufer merken das schnell. Besonders heikel ist es, wenn die GmbH zahlungsunfähig ist: Dann muss ohne schuldhaftes Zögern, spätestens aber nach drei Wochen, Insolvenz beantragt werden (§ 15a InsO), und der Verkauf wird deutlich schwieriger. Beginnen Sie deshalb früh. Mehr dazu unter insolvente GmbH verkaufen. Ist die GmbH nicht mehr zu retten, kann auch eine Liquidation der bessere Weg sein.
Unrealistische Preisvorstellung
Ein zu hoher Preis schreckt Interessenten ab, ein zu niedriger kostet Sie Geld. Eine fundierte Unternehmensbewertung vor dem ersten Gespräch schafft einen belastbaren Rahmen.
Beschönigte oder unvollständige Unterlagen
Spätestens in der Due Diligence zeigt sich die Wahrheit. Geschönte Zahlen oder verschwiegene Risiken führen zu Vertrauensverlust, Preisabschlägen oder zum Abbruch. Legen Sie Schwächen offen und erklären Sie, wie das Unternehmen damit umgeht.
Zu wenig Transparenz in der Kommunikation
Wer den Prozess intransparent führt, weckt Misstrauen. Sprechen Sie offen mit Käufern, Mitgesellschaftern und Schlüsselmitarbeitern, sobald es sinnvoll ist, und sichern Sie die Vertraulichkeit vertraglich ab.
Alleingang ohne Berater
Auch erfahrene Unternehmer unterschätzen Aufwand und Fachwissen. Neben dem Tagesgeschäft bleibt oft zu wenig Zeit, der Verkauf zieht sich oder scheitert. Ein M&A-Berater übernimmt Bewertung, Käufersuche und Verhandlungsführung. Dazu kommt das Tagesgeschäft, das Sie als Gesellschafter-Geschäftsführer weiterführen: Leidet das operative Geschäft unter der Mehrbelastung, sinken die Erträge, und Käufer zahlen weniger. Delegieren Sie deshalb früh Aufgaben an die übrigen Gesellschafter oder andere geeignete Personen.
Fehlende digitale Unterlagen
Wer Daten nicht digital und strukturiert bereitstellen kann, wirkt unvorbereitet. Käufer schließen daraus leicht auf einen Investitionsstau. Ein sauber geordneter Datenraum spart Zeit und stärkt die Verhandlungsposition.
9 mögliche Fehler beim Verkauf von GmbH-Anteilen
Wenn Sie GmbH-Anteile verkaufen wollen, sollten Sie typische Fallstricke umgehen. Diese Fehler kommen im Kaufvertrag besonders häufig vor:
1. Kaufgegenstand nicht eindeutig beschrieben
Beim Anteilskauf (Share Deal) muss der Kaufgegenstand im Vertrag eindeutig beschrieben sein. Sonst drohen später rechtliche Streitigkeiten.
2. Catch-all-Klausel
Die Klausel soll beim Verkauf aller Anteile sämtliche Aktiva erfassen, auch nicht einzeln aufgeführte. Viele Gerichte sehen sie als unwirksam an, weil der Kaufgegenstand nicht genau bezeichnet ist. Das kann den ganzen Vertrag gefährden.
3. Schadenersatz aus Garantien
Wer Garantien abgibt, etwa zur Richtigkeit der Bilanzen oder zu fehlenden weiteren Verbindlichkeiten, haftet auch für Fehler, die er nicht selbst verursacht hat, zum Beispiel für einen Fehler des Steuerberaters. Mögliche Folgen sind Schadenersatz oder die Rückabwicklung. Geben Sie nur Garantien ab, die Sie sicher beurteilen können, und begrenzen Sie Höhe und Dauer.
4. Zu große Haftung übernehmen
Der Käufer genießt einen hohen Schutz vor Rechts- und Sachmängeln. Begrenzen Sie die Gewährleistungsrechte deshalb im Vertrag so weit wie möglich. Bei Mängeln muss der Käufer Ihnen zunächst die Gelegenheit zur Nacherfüllung geben, erst danach kann er zurücktreten. Seine bis dahin entstandenen Aufwendungen gehen zu Ihren Lasten. Für rückständige Einlagen haften Verkäufer und Käufer gemeinsam (§ 16 Abs. 2 GmbHG), gegenüber der Gesellschaft lässt sich das im Kaufvertrag nicht ausschließen.
5. Unternehmen weiterführen
Zwischen Unterschrift und Übertragung der Anteile vergehen oft Wochen, in denen Sie die Liquidität beeinflussen können: durch Gewinnentnahmen, aufgeschobene Investitionen oder unterlassene Wartung. Verschlechtert sich die Lage, wird der Käufer Ersatz verlangen. Eine Past-Practice-Klausel schützt davor: Sie verpflichten sich, die Geschäfte wie bisher weiterzuführen.
6. Wesentlichkeitsgrenze nicht beachten
Mit der Abgeltungsteuer ist Ihre Steuerpflicht nur dann erledigt, wenn Sie in den letzten fünf Jahren mit weniger als 1 % beteiligt waren. Waren Sie „wesentlich“ beteiligt, müssen 60 % des Veräußerungsgewinns versteuert werden.
7. Gesellschafterliste nicht beachten
Gesellschafterrechte kann nur ausüben, wer in der Gesellschafterliste steht. Achten Sie darauf, dass Sie dort gestrichen und der Käufer eingetragen wird.
8. Ausländische Notare beauftragen
Notare im Ausland sind oft günstiger, müssen einem deutschen Notar aber gleichwertig sein. Sonst ist die Beurkundung hier nicht wirksam, der Verkauf gilt nicht, und Sie bleiben Inhaber der Anteile. Der Käufer kann zudem Ersatz seiner bisherigen Ausgaben verlangen.
9. Nachträgliche Anschaffungskosten vergessen
Haben Sie der GmbH ein Darlehen gewährt oder eine Bürgschaft übernommen und fällt der Betrag aus, kann der Verlust als nachträgliche Anschaffungskosten Ihren Veräußerungsgewinn mindern. Das wird häufig vergessen.
GbR-, OHG- und KG-Anteile verkaufen
Für GbR, OHG und KG gelten andere Regeln als für die GmbH. Der Verkauf von Anteilen ist nur möglich, wenn die übrigen Gesellschafter einwilligen, in der Regel per Gesellschafterbeschluss. Ein einzelner Gesellschafter kann den Verkauf per Veto verhindern, sofern der Gesellschaftsvertrag nichts anderes vorsieht, zum Beispiel eine Mehrheitsentscheidung. Eine besondere Form ist nicht nötig, auch nicht bei Grundstücken im Gesellschaftsvermögen. Das gilt ebenso für die GmbH & Co. KG. Anders ist es nur, wenn die Gesellschaft gegründet wurde, um unter Umgehung eines Notars Grundstücke zu verkaufen.
Werden Anteile vererbt oder verschenkt, fällt Erbschaft- oder Schenkungsteuer an. Bei Betriebsvermögen können Verschonungsregeln greifen, mehr dazu bei der Übertragung von Betriebsvermögen.
Fazit
Wer seine GmbH verkaufen will, braucht einen strukturierten Ablauf, einen Notar, einen realistischen Preis und frühe steuerliche Planung. Steuerlich entscheidend ist, ob Ihre Beteiligung in den letzten fünf Jahren mindestens 1 % betrug.
Neben dem Verkauf läuft das Tagesgeschäft weiter. Delegieren Sie früh und holen Sie sich Experten für Bewertung, Vertrag und Steuern. Ab einem bestimmten Punkt müssen Sie als Unternehmer ohnehin selbst mit an den Verhandlungstisch.
Häufig gestellte Fragen
Über den Autor