 Lesedauer: 6 Min.
Die GmbH-Liquidation-Steuer wird oft vergessen, doch auch nach abgeschlossener Liquidation unterliegen die Einkünfte der GmbH weiterhin der Körperschaft-, Gewerbe- und Umsatzsteuer. Die maßgeblichen Steuererklärungen sind daher vollständig und fristgerecht durch den Liquidator einzureichen. Die steuerlichen Pflichten der GmbH enden mit ihrer Liquidation und Löschung.
Wer die GmbH lieber verkaufen als auflösen will, sollte vorher die Steuern beim GmbH-Verkauf vergleichen.
Das Wichtigste in Kürze
- Berechnung des Liquidationsgewinns: Der steuerpflichtige Liquidationsgewinn ergibt sich aus der Differenz zwischen Abwicklungsanfangsvermögen und Abwicklungsendvermögen. Auf diesen Gewinn erhebt die Finanzverwaltung eine Körperschaftsteuer von 15 %.
- Unterschiedliche Steuerregelungen: Die Besteuerung der Liquidationsgewinne hängt davon ab, ob sich die GmbH-Anteile im Privat- oder Betriebsvermögen der Gesellschafter befinden. Im Privatvermögen gilt bei einer Beteiligung unter 1 % die Abgeltungsteuer (25 %), ab 1 % und im Betriebsvermögen natürlicher Personen das Teileinkünfteverfahren.
- Steuerpflicht bis zur Löschung: Eine GmbH bleibt bis zum Abschluss der Liquidation und der Löschung aus dem Handelsregister steuerpflichtig (Körperschaft-, Gewerbe- und Umsatzsteuer). Sämtliche Steuererklärungen müssen fristgerecht durch den Liquidator eingereicht werden.
Wie errechnet sich der steuerpflichtige Liquidationsgewinn?
Der zu versteuernde Liquidationsgewinn GmbH wird ermittelt, indem das Abwicklungsanfangsvermögen dem Abwicklungsendvermögen am Ende des Besteuerungszeitraums gegenübergestellt wird. Das Abwicklungsendvermögen stellt das zur Verteilung an die Gesellschafter vorhandene Vermögen dar.
Der Liquidationsgewinn aus der GmbH-Auflösung wird erst nach Abschluss des Liquidationsverfahrens besteuert. Die Gewinnermittelung erfolgt durch Gegenüberstellung des Abwicklungsanfangsvermögens und des Abwicklungsendvermögen.
Das Abwicklungsanfangsvermögen ist identisch mit dem Betriebsvermögen, das zum Ende des Wirtschaftsjahres vor der GmbH-Auflösung vorhanden war. Bei dem nach erfolgter GmbH-Liquidation in der Schlussbilanz ausgewiesene Vermögen handelt es sich um das Abwicklungsendvermögen.
Der Liquidationsgewinn errechnet sich nach den allgemein geltenden Regeln wie folgt:
Abwicklungsendvermögen – Abwicklungsanfangsvermögen = steuerpflichtiger Liquidationsgewinn
Auf den steuerpflichtigen Teil des Liquidationsgewinns erhebt die Finanzverwaltung eine 15 %-ige Körperschaftsteuer.
Das an die Gesellschafter zu verteilende bereinigte Restvermögen wird Liquidationserlös genannt. Der Liquidationserlös wird folgendermaßen ermittelt:
Liquidationserlös = Wert Vermögensgegenstände – Verbindlichkeiten – Liquidationskosten
- Vermögensgegenstände: Dazu zählt das gesamte Anlagevermögen wie etwa Betriebsgrundstücke und -gebäude, Produktionsanlagen, Büroausstattung und Fuhrpark – zum jeweiligen Buchwert – sowie Unternehmensbeteiligungen.
- Verbindlichkeiten: Davon sind alle Schulden erfasst, die zum Bilanzstichtag der GmbH-Auflösung bestehen.
- Liquidationskosten: Das beinhaltet sämtliche Kosten, die bei der Liquidation entstehen. Beispiele: Beratungs- und Beurkundungskosten, Honorare für Liquidatoren, Gebühren für Registereintragungen und Veröffentlichungen im Bundesanzeiger.
Für die Besteuerung von Liquidationsgewinnen unterscheiden sich die jeweiligen Steuer-Sachverhalte danach, ob die GmbH-Anteile von GmbH-Gesellschaftern im Privat- oder Betriebsvermögen gehalten werden.
Welche Steuersachverhalte sind für GmbH-Liquidationsgewinne relevant?
Die steuerliche Behandlung von Liquidationsgewinnen hängt maßgeblich davon ab, ob sich die GmbH-Anteile im Privat- oder Betriebsvermögen der Gesellschafter befinden. Je nach Sachverhalt gelten unterschiedliche Regelungen und Steuerarten, die es genau zu beachten gilt, um eine korrekte Veranlagung sicherzustellen. Im Folgenden werden die relevanten Steuer-Sachverhalte detailliert erläutert.
Steuer-Sachverhalt: Die GmbH-Anteile befinden sich im Betriebsvermögen einer Kapitalgesellschaft
Die aus der Abwicklung resultierenden Liquidationsgewinne einer unbeschränkt steuerpflichtigen GmbH unterliegen der Körperschaftsteuer. Bei der Berechnung des Liquidationsgewinns sind die allgemein geltenden Vorschriften anzuwenden (§ 11 Abs.6 Körperschaftsteuergesetz – KStG). Für Gesellschafter, die selbst Kapitalgesellschaften sind, gilt nicht das Teileinkünfteverfahren, sondern § 8b KStG: Der Liquidationsgewinn aus den Anteilen bleibt zu 95 % steuerfrei, 5 % gelten als nicht abziehbare Betriebsausgaben und unterliegen der 15 %-igen Körperschaftsteuer.
Der Zeitraum, in der eine aufgelöste GmbH zur Körperschaftsteuer veranlagt wird, entspricht dem Liquidationszeitraum. Er beginnt mit dem Auflösungsdatum und endet, wenn das Vermögen der Gesellschaft verteilt wurde. Zu diesem Stichtag müssen die Liquidatoren eine Körperschaftssteuer-Erklärung erstellen und dem Fiskus einreichen.
Allerdings wird die Körperschaftsteuer bei einer GmbH in Liquidation (i.L.) nicht vom Gewinn eines Wirtschaftsjahres berechnet. Stattdessen ist der Gewinn für den Liquidationszeitraum insgesamt zu versteuern. Daher muss für den gesamten Abwicklungszeitraum lediglich eine einzige Steuererklärung abzugeben. Die Liquidationsdauer sollte 3 Jahre nicht überschreiten. (§ 11 Abs.1 S.2 KStG).
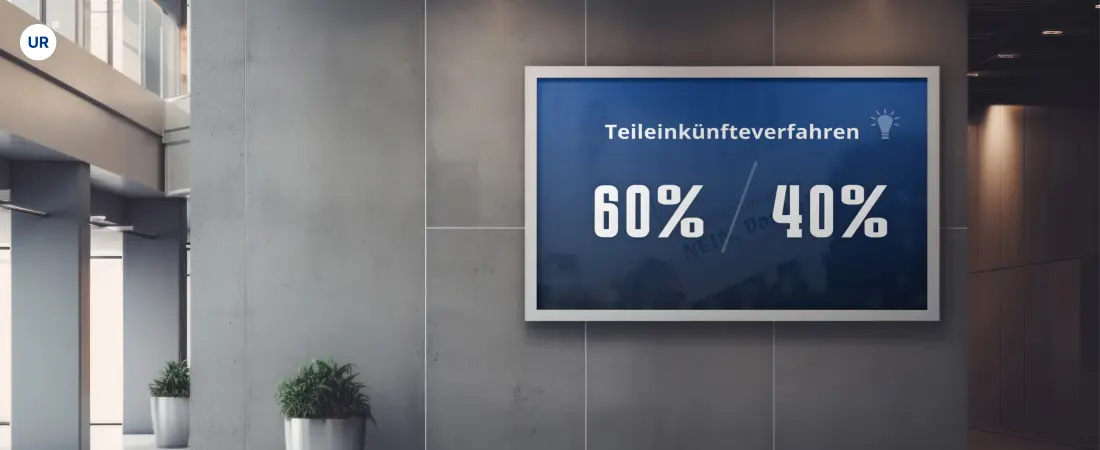
Gemäß § 17 Abs. 4 EStG gilt: Werden Anteile an einer GmbH im Privatvermögen gehalten und beträgt die Beteiligung mindestens 1 % am Stammkapital, so unterliegen die aus der Liquidation resultierenden Gewinne dem Teileinkünfteverfahren (§ 17 EstG). Das bedeutet, dass 40 % der Gewinne steuerfrei sind, während 60 % der Besteuerung unterliegen. Dieser Vorteil ist besonders relevant, da er im Vergleich zur Abgeltungsteuer eine niedrigere Steuerlast bei hohen Beteiligungen ermöglicht.
Steuer-Sachverhalt: Die GmbH-Anteile befinden sich im Privatvermögen einer natürlichen Person
Hält ein GmbH-Gesellschafter seine GmbH-Anteile im Privatvermögen und ist er mit weniger als 1 % beteiligt, so stellen sich die Liquidationsgewinne aus seiner Sicht als Kapitalerträge dar (§ 20 EStG). Damit unterliegen sie der Abgeltungsteuer von 25 Prozent zuzüglich des Solidaritätszuschlages und ggfls. der Kirchensteuer.
Fall-Beispiel:
Die GmbH-Anteile befinden sich zu mindestens 1 % im Privatvermögen einer natürlichen Person.
Hält ein Gesellschafter seine GmbH-Anteile von mindestens 1 % am Stammkapital im Privatvermögen, so werden die Liquidationsgewinne nach dem Teileinkünfteverfahren versteuern. Damit sind 40 % des Liquidationsgewinns von der Steuer befreit. Lediglich für 60 % besteht Steuerpflicht.
Grundsätzlich gilt: Je nach Einzelfall gelten für steuerpflichtige GmbH-Gesellschafter. Deshalb kann es sich lohnen, jeden Steuersachverhalt eingehend zu prüfen und auszuloten, welche Steuervorteile und Besonderheiten gelten.
Gewerbesteuer + Umsatzsteuer: Eine GmbH in Liquidation (i .L.) bleibt bis zum Ende der Abwicklung gewerbesteuer- und umsatzsteuerpflichtig sowie zum Vorsteuerabzug berechtigt. Grundsätzlich enden sämtliche Steuerverpflichtungen erst mit dem Liquidationsschluss und der GmbH-Löschung aus dem Handelsregister.
Fazit zur GmbH-Liquidation-Steuer
Die steuerliche Behandlung bei der Liquidation und Auflösung einer GmbH ist komplex und erfordert eine genaue Prüfung der Liquidationsbesteuerung. Der steuerpflichtige Liquidationsgewinn wird durch die Gegenüberstellung des Abwicklungsanfangs- und -endvermögens ermittelt. Dabei spielen Faktoren wie die Verteilung des Vermögens an die Gesellschafter, die Anwendbarkeit von Steuerfreistellungen sowie der persönliche Steuersatz eine zentrale Rolle.
Je nach Situation, ob sich die GmbH-Anteile im Privat- oder Betriebsvermögen der Gesellschafter befinden, gelten unterschiedliche steuerliche Regelungen. Zudem bleibt die GmbH bis zur endgültigen Löschung aus dem Handelsregister gewerbesteuer- und umsatzsteuerpflichtig. Um steuerliche Nachteile zu vermeiden und mögliche Vorteile zu nutzen, empfiehlt sich die frühzeitige Planung und professionelle Beratung – insbesondere bei der Auflösung der Gesellschaft oder der Eröffnung des Insolvenzverfahrens mangels Masse.
Checkliste: GmbH-Liquidation-Steuern
- GmbH-Liquidationsgewinn berechnen
- Steuerpflichtige Einkünfte beziffern
- Einkommensteuer: Persönlichen Steuersatz erkunden
- Steuerverfahren (Anwendbarkeit) prüfen
- Faktoren für Steuerberechnung ermitteln
- Steuerfreistellungen und Steuervorteile eruieren
- Steuerbelastung errechnen
Sie haben hier auch die Möglichkeit, eine kostenfreie PDF-Checkliste für die Auflösung, Liquidierung und Löschung einer GmbH herunterzuladen:
Häufig gestellte Fragen
Über den Autor