
 Lesedauer: 9 Min.
Wer sein Unternehmen verkaufen will, braucht eine belastbare Wertbasis für die Preisverhandlung. Der Unternehmenswert lässt sich nach Substanz, Ertrag oder Marktwert berechnen, und je nach Verfahren fällt das Ergebnis unterschiedlich aus. Dieser Beitrag erklärt die gängigen Methoden mit Formeln und Rechenbeispiel, zeigt den Unterschied zwischen Unternehmenswert und Firmenwert und nennt Maßnahmen, die den Wert vor dem Verkauf steigern. Eine erste Schätzung liefert der Unternehmenswertrechner, ein ausführliches Beispiel finden Sie unter Unternehmensbewertung an einem Beispiel.
Das Wichtigste in Kürze
- Methoden: Den Unternehmenswert berechnen Sie nach Substanz, Ertrag oder Marktwert. Gängig sind das Ertragswertverfahren, das Substanzwertverfahren, das DCF-Verfahren und das Multiplikator-Verfahren.
- Ertragswert: In der Praxis steht meist der Ertragswert im Mittelpunkt, weil er die künftige Ertragskraft abbildet. Bei einem Jahresertrag von 70.000 € und 7 % Kapitalisierungszins ergibt sich ein Unternehmenswert von 1.000.000 €.
- Firmenwert: Im Alltag meint „Firmenwert“ oft den Unternehmenswert. Bilanziell ist der Firmenwert (Goodwill) der Betrag, um den der Wert des Unternehmens den Substanzwert übersteigt.
- Wertsteigerung: Bonität, vorbereitete Unterlagen und offene Risiken wie Pensionszusagen beeinflussen den Preis. Ein M&A-Berater hilft, wertbildende Faktoren zu erkennen.
Wie lässt sich der Unternehmenswert bestimmen?
Zur Unternehmensbewertung nach betriebswirtschaftlichen Kriterien existieren mehrere anerkannte Methoden. Der Wert vom Unternehmen lässt sich grundsätzlich nach der Substanz, dem Ertrag oder seinem Marktwert berechnen.
Dementsprechend werden die Bewertungsverfahren zur Ermittlung vom Wert des Unternehmens folgendermaßen kategorisiert:
- Substanzwertmethode
- Substanzwert-Verfahren
- Kapitalwertmethode
- Marktwertmethode
- Multiplikator-Verfahren
- Venture Capital (VC)-Verfahren
Wenn Sie den Wert Ihres Unternehmens erfahren wollen, können Sie unseren Firmenwert Rechner in Anspruch nehmen:
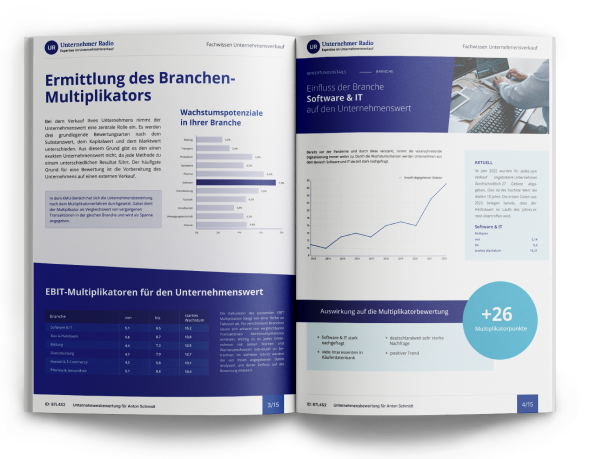
15-seitiger Bewertungsreport – kostenlos
Wissen Sie, wie viel Ihr Unternehmen wert ist?
Jetzt ohne Risiko in wenigen Minuten herausfinden.
Unternehmenswert und Firmenwert: der Unterschied
Im Alltag meinen „Unternehmenswert“ und „Firmenwert“ oft dasselbe: den Wert der ganzen Firma. In der Bilanz ist „Firmenwert“ (auch Geschäftswert oder Goodwill) enger gefasst. Gemeint ist der Betrag, um den der Kaufpreis eines Unternehmens den Wert der einzelnen Vermögensgegenstände abzüglich der Schulden übersteigt (§ 246 Abs. 1 Satz 4 HGB).
Der Firmenwert steckt in Faktoren, die nicht in der Bilanz stehen: Ruf und Marke, Kundenstamm und Kundenbeziehungen, Vertriebsnetz, Know-how und qualifiziertes Personal, Alleinstellungsmerkmale, Standort. Wie ein erworbener Firmenwert bilanziert und abgeschrieben wird, erklärt der Beitrag zur Goodwill-Abschreibung.
Das Ertragswertverfahren
In der Bewertungspraxis für ein Unternehmen hat sich vor allem das Ertragswertverfahren bewährt und etabliert. Dieses Berechnungsmodell geht von folgenden Fragestellungen aus: „Wie hoch ist der Gewinn (Ertrag), den die GmbH künftig erwirtschaften wird?“ oder „Wie entwickelt sich die Ertragskraft der GmbH, ausgehend von einem Betrachtungshorizont von drei bis fünf Folgejahren?
Im Unterschied zu anderen Bewertungsarten, die ihren Fokus auf die Vergangenheit ausrichten, stellt das Ertragswertverfahren auf die in der Zukunft liegende Ertragssituation der GmbH ab.
Die Grundlage für die Bewertung der Unternehmen bildet der künftige Jahresertrag. Um den Jahresertrag vom Unternehmen zu errechnen, dient der in der Vergangenheit erzielte durchschnittlichen Ertrag als Ausgangspunkt. Der zu berechnende Durchschnittsertrag ist aus den Betriebsergebnissen der letzten drei vor dem Bewertungszeitpunkt abgelaufenen Wirtschaftsjahre herzuleiten (§ 201 Abs. 2 BewG).
Der auf diese Weise ermittelte durchschnittliche Ertrag wird mit einem Zinssatz belegt, der einer marktüblichen Verzinsung des eingesetzten Kapitals entspricht. Dieser Zins besteht insgesamt aus einem Basiszinssatz, der in der Regel um einen Risikoaufschlag ergänzt wird.
Beispiel zur Ermittlung vom Unternehmenswert:
Der Ermittlung des Firmenwertes nach dem Ertragswertverfahren liegen folgende Parameter zugrunde:
| Kapitalisierungszins (marktüblicher Basiszins+Risikoaufschlag) | 7 % |
| Durchschnittlich Jahresertrag (3 Vorjahre) | 70.000 Euro |
Im Anschluss daran ist zu ermitteln, wie viel Kapital eingesetzt werden müsste, um bei einem Kapitalisierungszins von 7 % einen Zinsertrag in Höhe von 70.000 Euro zu erzielen.
Die Formel für die Berechnung des Ertragswertes lautet demnach:
(Durchschn. Jahresertrag (Überschuss) x 100) / Kapitalisierungszins
(70.000 Euro x 100) / 7 %
Ergebnis: Bei Anwendung des Ertragswertverfahrens ist der Unternehmenswert (Enterprise value) unter den genannten Voraussetzungen auf 1 Million Euro zu beziffern.
Unter dem Begriff IDW S1 werden in diesem Kontext die durch das Institut der Wirtschaftsprüfer in Deutschland entwickelten „Grundsätze zur Durchführung von Unternehmensbewertungen“ angewendet. Die IDW S1-Kriterien stellen standardgemäß auf die zukünftigen Erträge in einem Zeitraum von drei bis zu fünf Jahren ab. Diese Bewertungsmethode eignet sich insbesondere für einen Betrieb ab einer mittleren Größe.
Das Ertragswertverfahren erfreut sich in der M&A-Praxis großer Akzeptanz und wird in der Regel zudem als Maßstab bei der gutachterlichen Klärung in gerichtlichen Auseinandersetzungen anerkannt.
Das „vereinfachte“ Ertragswertverfahren (§§ 199,200 Bewertungsgesetz – BewG)
Im Rahmen eines „vereinfachten“ Ertragswertverfahrens wird der durchschnittliche Ertrag einer GmbH in den vergangenen drei Jahren zugrunde gelegt und, wie beim Ertragswertverfahren, mit einem Kapitalisierungszinssatz auf die Gegenwart abgezinst. Laut Bewertungsgesetz ist der Kapitalisierungsfaktor beim vereinfachten Ertragswertverfahren auf 13,75 festgeschrieben (§ 203 Abs.1,S.1 BewG). Das Bewertungsgesetz sieht dieses Verfahren für steuerliche Bewertungen vor, etwa bei der Erbschaft- und Schenkungsteuer. Das „vereinfachte“ Ertragswertverfahren eignet sich als überschlägliche Methode, insbesondere für kleinere GmbHs.
Das Substanzwertverfahren
Der Substanzwert einer GmbH setzt sich summarisch aus dem Marktwert des gesamten Betriebsvermögens abzüglich der Verbindlichkeiten zusammen. Das Gesamtvermögen wird aus dem Anlagevermögen (z.B. Betriebs- und Geschäftsausstattung, Fuhrpark, Grundstücke, Maschinen) sowie dem Umlaufvermögen (z.B. Vorräte, Lagerbestände, Bank- und Kassenguthaben) gebildet. Die bestimmenden Größen dazu richten sich nicht nach dem Bilanzwert, sondern nach dem jeweiligen Marktwert.
Formel und Rechenbeispiel:
Der Substanzwert eines Unternehmens ergibt sich nach folgender Formel:
Vermögen (Marktwert) – Verbindlichkeiten = Substanzwert
500.000 Euro – 100.000 Euro= 400.000 Euro
Das Substanzwertverfahren spielt für die Unternehmensbewertung aus betriebswirtschaftlicher Perspektive eine eher untergeordnete Rolle.
Das Discounted Cash Flow(DCF)-Verfahren
Deutlich komplexer als bei den übrigen Bewertungsverfahren stellt sich die Anwendung des Discounted Cash Flow (DCF)-Verfahrens dar. Das DCF-Verfahren unterscheidet sich maßgeblich vom Ertragswertverfahren, da nicht die künftigen Überschüsse, sondern der abgezinste zukünftige Cash Flow herangezogen und bewertet wird.
Der Cash Flow zeigt die Kapitalflüsse in Ihrer GmbH an und gilt als wichtiger Indikator für die Finanzkraft eines Unternehmens. Er beschreibt konkret den Status quo, wie es um die Liquidität und das Investitionspotenzial in Ihrer GmbH bestellt ist.
Der Cash Flow gibt die Differenz zwischen Einnahmen und Ausgaben wieder, wie folgende Rechnung zeigt:
Einnahmen (zahlungswirksame Erträge) – Ausgaben (zahlungswirksame Aufwendungen) = Cash Flow
Für die Berechnung des Cash Flows einer GmbH gibt es verschiedene Ansätze. Dazu werden den betrieblichen Einnahmen die betrieblichen Ausgaben innerhalb eines konkreten Zeitabschnitts gegenüber gestellt.
Wie wird das DCF-Verfahren bei einem GmbH-Verkauf angewendet?
Bei der DCF-Methode handelt es sich um eine zukunftsorientierte Bewertungsmethode des Unternehmenswertes. Sie hat zum Ziel, den Marktwert des Eigenkapitals (Equity Value) eines Unternehmens zu bestimmen. Dazu wird – wie oben errechnet – der tatsächliche Cash Flow der GmbH auf künftige Geschäftsjahre hochgerechnet und auf den gegenwärtigen Kapitalwert abgezinst.
Weit verbreitet ist der sogenannte Entity-Ansatz, der in zwei Schritten abläuft.
Schritt 1: Die erwarteten freien Cashflows werden mit den gewichteten durchschnittlichen Kapitalkosten (WACC) abgezinst. Das Ergebnis ist der Wert des gesamten Unternehmens (Enterprise Value).
Schritt 2: Vom Wert des gesamten Unternehmens wird das Fremdkapital abgezogen. Das Ergebnis ist der Marktwert des Eigenkapitals (Equity Value):
Unternehmensgesamtwert (Enterprise Value) − Fremdkapital = Eigenkapital (Marktwert)
Bei dem WACC (Weighted Average Cost of Capital) handelt es sich um einen weit verbreiteten Abzinsungsfaktor für die Berechnung vom Unternehmenswert. Seine Höhe hängt von Branche, Risiko und Kapitalstruktur des Unternehmens ab.
Die Formel für die Berechnung des WACC lautet:
(Eigenkapital × Eigenkapitalkosten) / Gesamtkapital + (Fremdkapital × Fremdkapitalkosten × (1 − Steuersatz)) / Gesamtkapital = WACC
Der WACC stellt mit weitem Abstand die am häufigsten angewandte Abzinsungsmethode im Rahmen des Entity-Ansatzes dar. Außer dem WACC-Ansatz gibt es weitere Entity-Abzinsungsmethoden, die jedoch für die Bewertungspraxis nur eine untergeordnete Rolle spielen.
Das DCF-Verfahren eignet sich vor allem zur Wertbestimmung von großen GmbHs.
Firmenwert berechnen: Rechenbeispiel
Als Faustformel ergibt sich der Firmenwert aus der Differenz zwischen Ertragswert und Substanzwert:
Ertragswert − Substanzwert = Firmenwert
Beispiel mit den Zahlen dieses Beitrags: Der Ertragswert beträgt 1.000.000 € (Jahresertrag 70.000 € bei 7 % Kapitalisierungszins). Der Substanzwert beträgt 400.000 € (Vermögen zu Marktwerten 500.000 € abzüglich Verbindlichkeiten 100.000 €). Der Firmenwert liegt dann bei 600.000 €.
Das Ergebnis ist eine Orientierungsgröße, kein Gutachten. Für einen Verkauf sollte ein M&A-Berater oder Wirtschaftsprüfer die Annahmen prüfen.
Wie kann der Unternehmenswert verkaufsfördernd verbessert werden?
Der Wunschpreis hängt nicht nur vom errechneten Wert ab, sondern auch davon, wie gut der Verkauf vorbereitet ist. Der Finanzierungs- und Fördermittel-Spezialist Kai Schimmelfeder von Feder Consulting nennt diese Punkte:
Bonität prüfen. Ein gut vorbereiteter Käufer misst Kaufpreis und Kreditwürdigkeit an der Bonität Ihrer Firma. Sie bestimmt auch den Zins, zu dem seine Bank den Kauf finanziert. Holen Sie deshalb vorab eine Bonitätsauskunft (zum Beispiel bei der Creditreform) und das Ranking Ihrer Hausbank ein, und reichen Sie Jahresabschluss und aktuelle BWAs vollständig nach, bevor der Käufer seine Bank anfragt. Auch der Verschuldungsgrad zählt: Das Fremdkapital sollte höchstens doppelt so hoch sein wie das Eigenkapital.
Due Diligence vorbereiten. Wer sein Unternehmen vorab selbst durchleuchtet, erkennt Schwächen noch vor den Verhandlungen und kann sie beheben. So bieten Sie dem Käufer weniger Angriffsfläche für Preisabschläge. Mehr dazu unter Due Diligence.
Pensionszusagen offenlegen. Der Käufer übernimmt bestehende Pensionsverträge. Eine Unterdeckung ist für ihn eine zusätzliche Finanzierungsbelastung und kann bei Banken zu Ablehnung oder Kaufpreisabschlag führen. Legen Sie sie von Anfang an offen.
Zustimmung des Ehegatten einholen. Verkaufen Sie praktisch Ihr gesamtes Vermögen, kann nach § 1365 BGB die Zustimmung des Ehegatten nötig sein. Fehlt sie, kann der Kaufvertrag unwirksam sein. Eine notariell beglaubigte Zustimmung gibt dem Käufer Sicherheit.
Notfallvorsorge und Digitalisierung. Ein Notfallkoffer sorgt dafür, dass der Betrieb weiterläuft, wenn Sie ausfallen. Das erhält den Wert. Eine Digitalisierungsstrategie, die Sie im Exposé darstellen, zeigt Käufern Potenzial. Die Umsetzung kann ein bis drei Jahre dauern, planen Sie sie mit Ihrem Steuerberater.
Die letzten drei Jahre vor der Übergabe sind die kritische Phase, in der die Weichen für den Wert gestellt werden. Dabei hilft ein erfahrener M&A-Berater.
Fazit: So kann der Unternehmenswert ermittelt werden
Der Wert einer GmbH kann auf verschiedene Weisen berechnet werden, wobei jede Methode ihre Vor- und Nachteile hat. Wichtige Bewertungsverfahren umfassen das Ertragswertverfahren, das Substanzwertverfahren und das Discounted Cash Flow (DCF)-Verfahren. Besonders das Ertragswertverfahren hat sich in der Praxis bewährt, da es auf die zukünftige Ertragskraft eines Unternehmens fokussiert. Diese zukünftigen Einnahme Überschüsse bilden die Basis für eine fundierte Bewertung, die den voraussichtlichen Unternehmenswert widerspiegelt.
Eine fundierte Firmenbewertung setzt jedoch Fachkenntnis voraus, und oft empfiehlt es sich, erfahrene M&A-Berater hinzuzuziehen, um wertsteigernde Maßnahmen zu identifizieren und den optimalen Verkaufspreis zu erzielen.
Häufig gestellte Fragen
Über den Autor